
Ein altes Haus kaufen lohnt sich für Familien auch bei Bauzinsen um 4 Prozent – wenn sie die Förderung richtig kombinieren. Mit dem KfW-Programm „Jung kauft Alt“ und den Zuschüssen für Heizung und Dämmung sinkt der Zins in den ersten zehn Jahren auf rund 1,1 Prozent. Unser Rechenbeispiel zeigt: Ein Zweifamilienhaus von 1965 für 169.000 Euro lässt sich kaufen und komplett modernisieren für rund 1.150 Euro im Monat.
In diesem Ratgeber erfahren Sie, wie Sie ein altes Haus finden, worauf Sie beim Kauf achten müssen und welche Förderung Sie nutzen können.
Altes Haus finden: Hier gibt es günstige Angebote
Die besten Chancen auf ein bezahlbares altes Haus haben Sie abseits der Großstädte. In unserem Rechenbeispiel haben wir ein älteres Hausangebot aus der Mitte Deutschlands verwendet. Dort im nordhessischen Meißner liegen die Quadratmeterpreise für gebrauchte Häuser zwischen 440 und 2.200 Euro. Aktuell kommen dort viele ältere Häuser mit Sanierungsbedarf auf den Markt.
Bundesweit günstige Häuser finden Sie über unsere „Schnäppchenhaus-Suche“ auf wohnung-jetzt.de
So finden Sie passende Häuser:
- Gezielt filtern: Suchen Sie nach Baujahr, Preis und Energieklasse. Für „Jung kauft Alt“ kommen nur Häuser der Klassen F, G oder H infrage.
- Regional denken: Pendeln Sie in eine Stadt, lohnt der Blick in Orte im Umkreis von 30 bis 50 Kilometern.
- Kommune fragen: Viele Gemeinden kennen leerstehende Häuser und haben eigene Förderprogramme. Das Vorbild ist Hiddenhausen in Westfalen: Seit 2007 zahlt die Gemeinde jungen Familien bis zu 1.500 Euro im Jahr, wenn sie ein mindestens 25 Jahre altes Haus kaufen.
- Zwangsversteigerungen prüfen: Die Termine veröffentlichen die Amtsgerichte. Besichtigen ist dort aber oft nur von außen möglich.
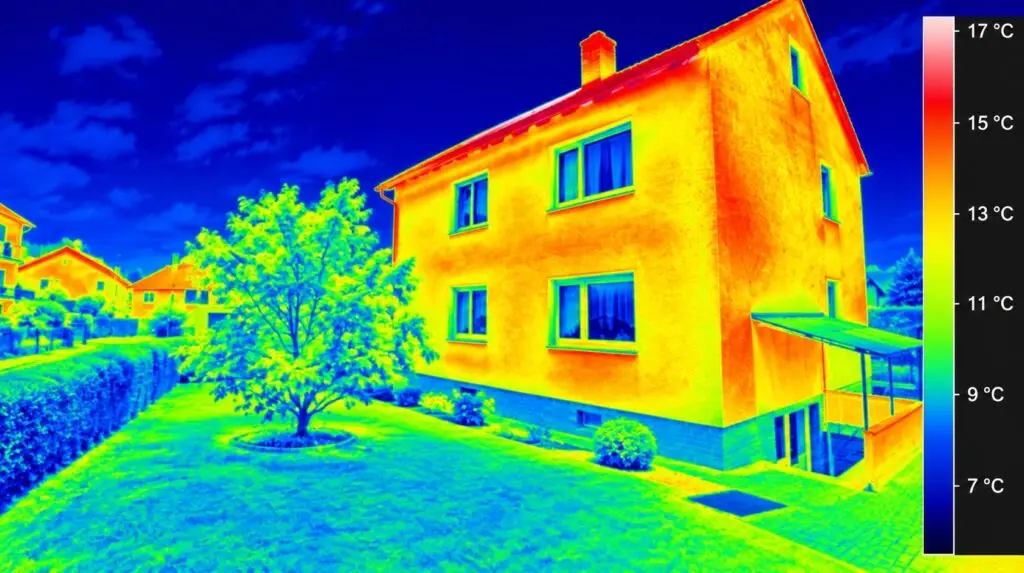
Altes Haus kaufen – so lohnt es sich: auf gute Vorbereitung kommt es an
Ein niedriger Kaufpreis hilft nur, wenn die Sanierung bezahlbar bleibt. Prüfen Sie vor dem Kauf diese Punkte, am besten mit einem Gutachter oder Energieberater:
- Energieausweis: Welche Effizienzklasse hat das Haus? F, G oder H bedeutet hohen Sanierungsbedarf, aber auch Zugang zu „Jung kauft Alt“.
- Heizung: Typ und Baujahr. Im Fall von Nachtspeicheröfen oder Einzelöfen braucht es für eine Wärmepumpe neue Rohre und Heizkörper.
- Feuchtigkeit: Keller, Sockel und Außenwände auf Nässe, Salzausblühungen und Schimmel prüfen.
- Dach: Zustand von Eindeckung und Dachstuhl, ist er gedämmt?
- Fenster: Baujahr und Verglasung.
- Elektrik und Leitungen: Alte Stromleitungen und Wasserrohre aus Blei oder verzinktem Stahl müssen oft erneuert werden.
- Schadstoffe: In Häusern der 1950er bis 1980er Jahre kann Asbest verbaut sein, etwa in Dachplatten oder Bodenbelägen.
- Denkmalschutz: Er schränkt Umbauten ein, bringt aber eigene Förderung und Steuervorteile.
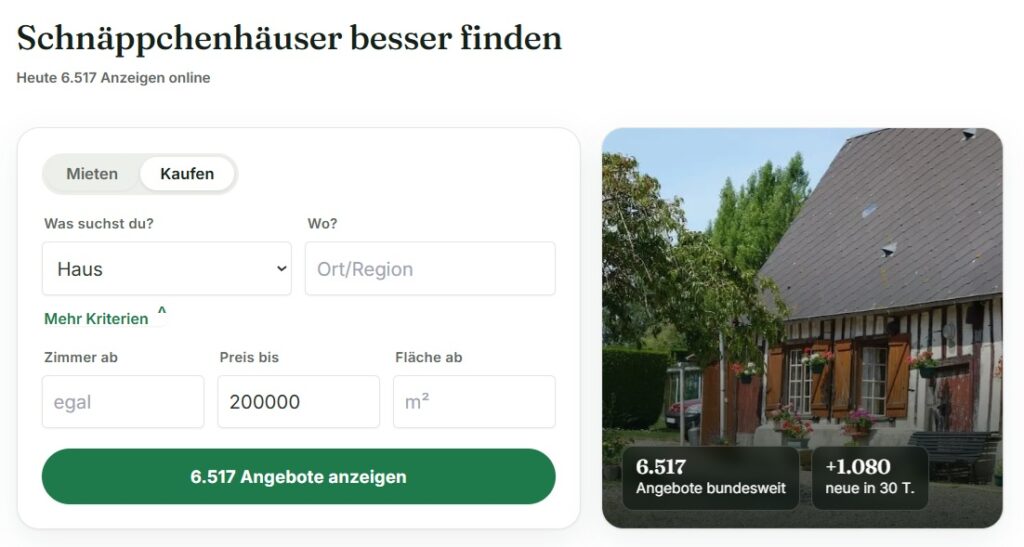
Pflichten für neue Eigentümer: Wer ein Ein- oder Zweifamilienhaus kauft, muss nach dem Gebäudemodernisierungsgesetz in der Regel innerhalb von zwei Jahren die oberste Geschossdecke (oder alternativ das Dach) dämmen und ungedämmte Heizungsrohre in unbeheizten Räumen isolieren. Die frühere Pflicht, alte Heizkessel nach dem Kauf auszutauschen, ist 2026 entfallen.
Förderung: „Jung kauft Alt“ und weitere Programme
„Jung kauft Alt“ ist der KfW-Kredit 308. Er finanziert den Kauf eines älteren Hauses zu stark verbilligten Zinsen. Die Sanierung bezahlt er nicht, dafür gibt es eigene Programme. Die KfW erlaubt ausdrücklich, mehrere Förderprogramme zu kombinieren.
Voraussetzungen für „Jung kauft Alt“:
- Mindestens ein Kind unter 18 Jahren im Haushalt
- Erstes Wohneigentum in Deutschland, Sie ziehen selbst ein
- Zu versteuerndes Haushaltseinkommen höchstens 90.000 Euro mit einem Kind, plus 10.000 Euro je weiterem Kind
- Energieklasse F, G oder H laut Energieausweis
- Sanierung innerhalb von 54 Monaten: auf Effizienzhaus 85 EE oder mit vier Maßnahmen (neue Heizung mit mindestens 65 Prozent erneuerbarer Energie, Fenster, Fassaden- und Dachdämmung)
| Programm | Wofür | Konditionen (Stand Herbst 2026) |
| KfW 308 „Jung kauft Alt“ | Kauf | Kredit bis 140.000 € (1 Kind), 160.000 € (2 Kinder), 180.000 € (ab 3 Kindern); 0,25 % bis 25 Jahre bzw. 0,53 % bis 35 Jahre Laufzeit, 10 Jahre fest |
| KfW 458 Heizungsförderung | neue Heizung | Zuschuss 30 % Grundförderung, + 16 % für den Tausch einer alten Heizung, + bis 40 % Einkommensbonus; max. 70 %, bei kleinem Einkommen 80 % |
| BAFA Einzelmaßnahmen | Dämmung, Fenster | Zuschuss 15 %, mit Sanierungsfahrplan Bonus bei größeren Vorhaben |
| KfW 358 Ergänzungskredit | Restkosten der Sanierung | verbilligter Kredit, zuletzt ca. 1 %; Einkommen bis 90.000 € |
| Steuerbonus § 35c EStG | Alternative zum Zuschuss | 20 % der Kosten über drei Jahre, nicht für dieselbe Maßnahme wie ein Zuschuss |
| Kommunale Programme | Kauf, Gutachten | je nach Gemeinde; bei der Stadt- oder Gemeindeverwaltung nachfragen |
Wichtig: Die günstigen KfW-Zinsen gelten nur zehn Jahre. Danach bietet die KfW eine Verlängerung zu Marktkonditionen ohne Zinsverbilligung an. Außerdem sinkt der Heizungsbonus ab Februar 2027 alle sechs Monate um vier Prozentpunkte, bis er im August 2028 ganz wegfällt.
Rechenbeispiel: altes Haus in der Mitte Deutschlands
Unser Beispielhaus steht in Weidenhausen, einem Ortsteil von Meißner im Werra-Meißner-Kreis. Bis Niederdorla in Thüringen, das als geografischer Mittelpunkt Deutschlands gilt, sind es rund 40 Kilometer. Das Zweifamilienhaus von 1965 hat 166 m² Wohnfläche, 875 m² Grundstück, drei Garagen, Energieklasse F und Nachtspeicherheizung. Es wird für 169.000 Euro angeboten.
Wir rechnen mit einer Familie mit einem Kind, 30.000 Euro Eigenkapital und einem zu versteuernden Einkommen zwischen 50.000 und 90.000 Euro. Die Sanierungskosten sind Schätzwerte.
| Kosten und Finanzierung | Betrag |
| Kaufpreis | 169.000 € |
| Kaufnebenkosten (6 % Grunderwerbsteuer, 4,4 % Makler, ca. 2 % Notar und Grundbuch) | 20.956 € |
| Sanierung: Wärmepumpe mit neuen Heizkörpern, Fenster, Fassade, Dach | 128.000 € |
| Eigenkapital | –30.000 € |
| KfW 308 „Jung kauft Alt“ (0,53 %) | 140.000 € |
| KfW 358 Ergänzungskredit (ca. 1 %) | 91.920 € |
| Bankdarlehen (4,2 %), davon 29.080 € später durch Zuschüsse getilgt | 56.036 € |
| Schulden nach Auszahlung der Zuschüsse | 258.876 € |
Das kommt dabei heraus:
- Monatliche Kreditrate in den ersten zehn Jahren: rund 875 Euro, mit Nebenkosten der eigenen Wohnung rund 1.165 Euro.
- Während der Sanierung: nur rund 335 Euro, weil in den tilgungsfreien Anlaufjahren nur Zinsen anfallen.
- Durchschnittszins: rund 1,1 Prozent. In zehn Jahren zahlt die Familie etwa 24.400 Euro Zinsen statt rund 96.000 Euro bei einem reinen Bankkredit. Das spart rund 70.000 Euro.
- Ab Jahr 11: Die Restschuld von etwa 186.000 Euro wird zu Marktzinsen weiterfinanziert. Bei 4 Prozent steigt die Kreditrate auf rund 1.140 Euro.
Haushalte mit kleinerem Einkommen bekommen höhere Zuschüsse: Bei höchstens 40.000 Euro zu versteuerndem Einkommen sinkt die Kreditrate auf rund 835 Euro. Mieteinnahmen aus der zweiten Wohnung senken die Belastung zusätzlich, sind hier aber nicht eingerechnet.
Schritt für Schritt zum alten Haus
- Budget klären: Eigenkapital für die Kaufnebenkosten einplanen, in Hessen rund 12 Prozent des Kaufpreises.
- Haus finden: Angebote nach Region, Preis und Energieklasse filtern.
- Haus prüfen lassen: Vor dem Kauf einen Gutachter oder Energieberater mitnehmen und Sanierungskosten schätzen lassen.
- Finanzierung planen: Mit der Hausbank KfW-Kredite und Bankdarlehen kombinieren. Ein kostenloses Sondertilgungsrecht vereinbaren, damit die Zuschüsse das Bankdarlehen ablösen können.
- Förderung beantragen: „Jung kauft Alt“ vor dem Kauf über die Hausbank, Zuschüsse vor Beginn der Arbeiten. Handwerkerverträge an die Förderzusage binden.
- Sanieren: Innerhalb von 54 Monaten, das geht in Etappen.
- Nachweisen und Zuschüsse abrufen: Nach Abschluss die Nachweise einreichen, dann fließt das Geld.
Häufige Fragen zum Kauf eines alten Hauses
Lohnt es sich, ein altes Haus zu kaufen?
Ja, wenn Kaufpreis und Sanierung zusammen unter dem Preis eines vergleichbaren neueren Hauses bleiben. Mit „Jung kauft Alt“ und den Zuschüssen ist das für Familien oft der Fall.
Wie finde ich ein altes Haus zum günstigen Preis?
Bei wohnung-jetzt.de am einfachsten über den Filter „Schnäppchenhäuser. Dort am einfachsten als Region Landkreis oder Bundesland einstellen und Angebote z.B. nach Preis oder Wohnfläche sortieren. Die besten Preise gibt es meist in ländlichen Regionen.
Wer bekommt „Jung kauft Alt“?
Familien und Alleinerziehende mit mindestens einem minderjährigen Kind, die erstmals Wohneigentum kaufen, selbst einziehen und höchstens 90.000 Euro zu versteuerndes Einkommen haben (plus 10.000 Euro je weiterem Kind).
Fazit: trotz gestiegener Zinsen kann es sich für junge Familien lohnen, ein altes Haus zu kaufen, um es zu sanieren!
Tipp: holen Sie sich den aktuellen kompakten Ratgeber für Ihren Immobilienkauf mit vielen Checklisten und nützlichen KI-Prompts: Vom Mieter zum Eigentümer, erschienen im wohnung-jetzt.de Verlag.
Quellen:
- KfW-Merkblatt Kredit 308, Stand 08/2026
- KfW-Pressemitteilung vom 30.07.2026
- reduco: KfW 458 Heizungsförderung 2026
- reduco: Wärmepumpe finanzieren, KfW 358
- reduco: Nachtspeicherheizung ersetzen
- nexvyra: Pflichten nach dem Hauskauf (GModG)
- kommunal.de: Jung kauft Alt in Hiddenhausen
- Baufinanzierungszinsen aktuell Vergleichsrechner