Objektbeschreibung
NEUBAUWOHNUNG WE 01 – 3 ZIMMER IM ERDGESCHOSS
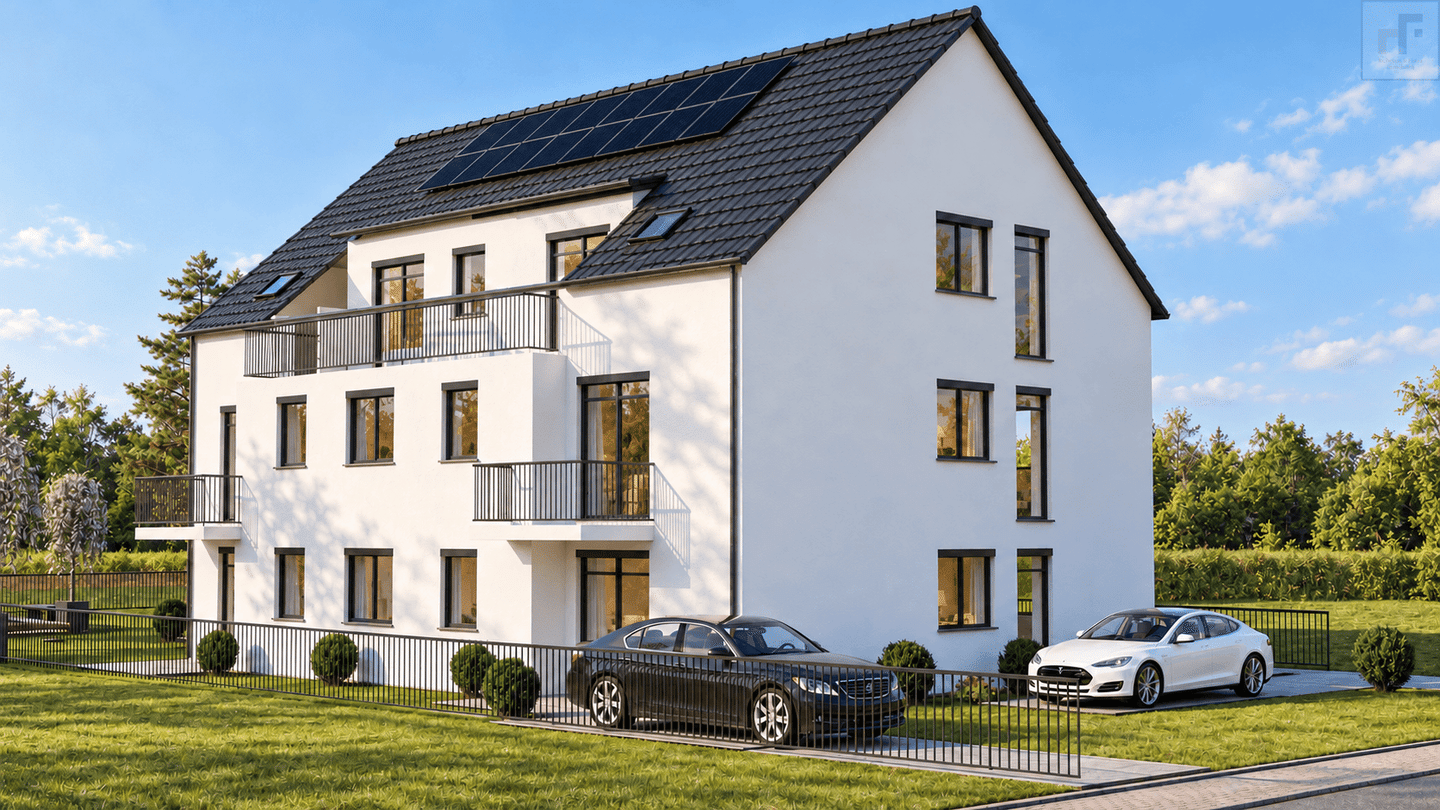
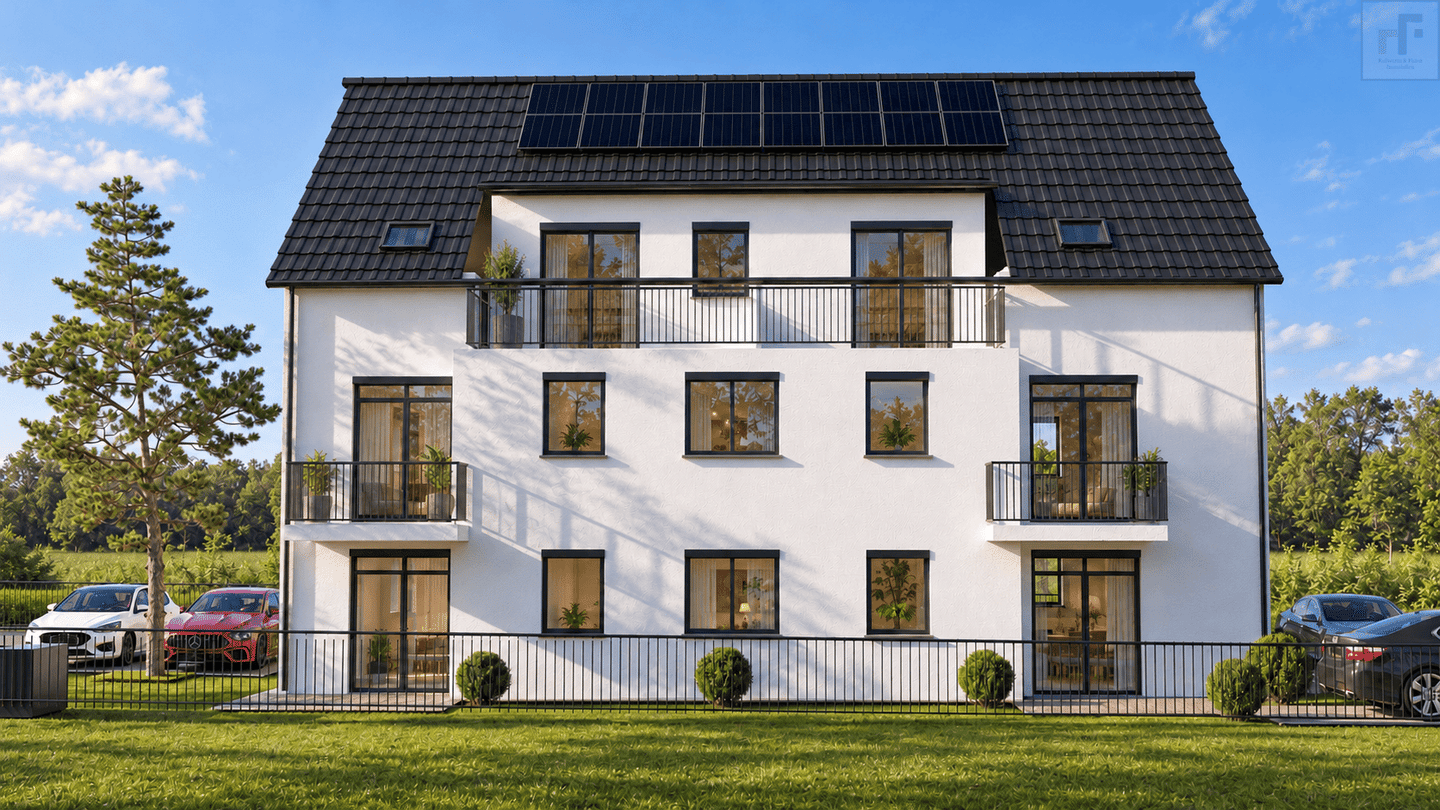
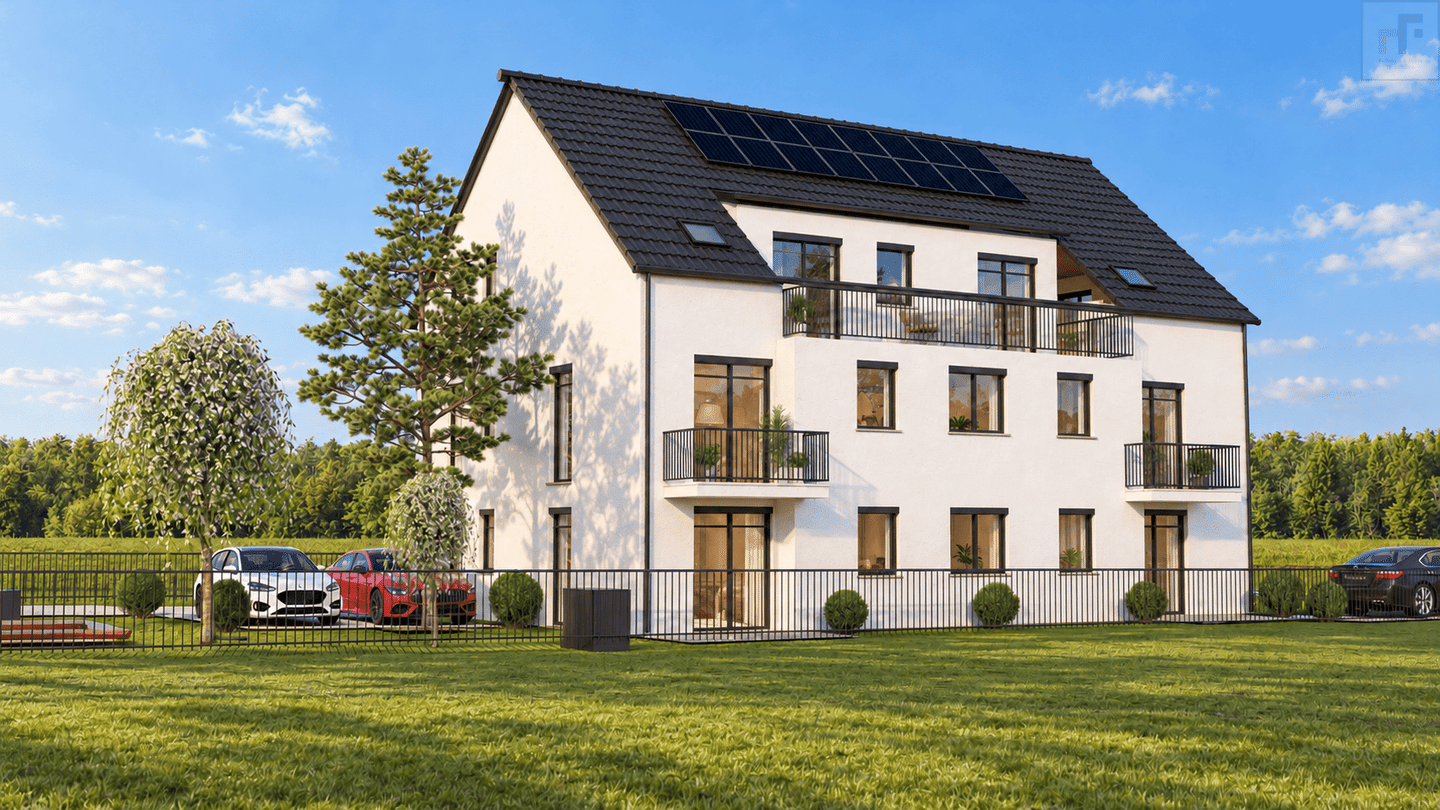
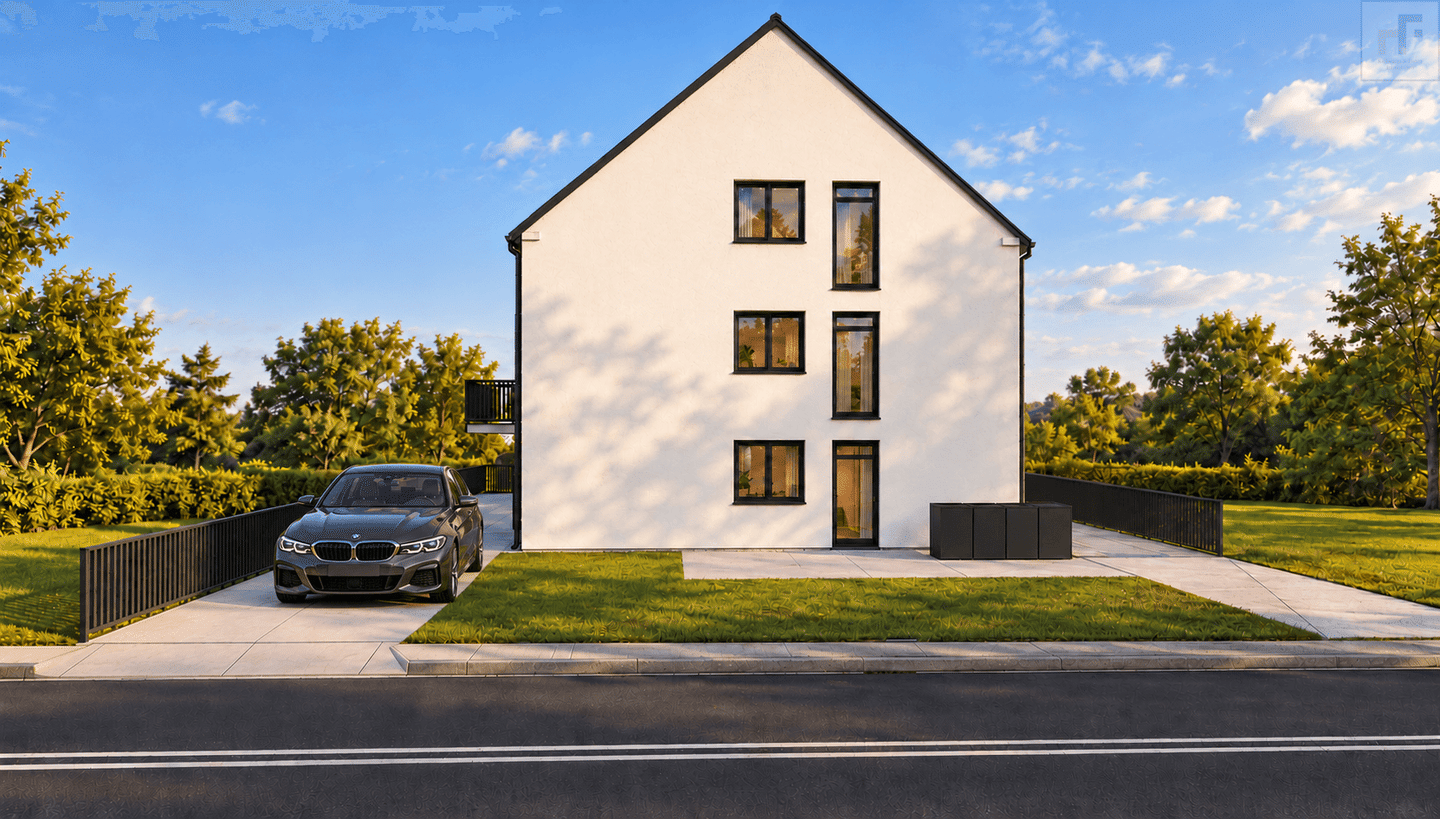
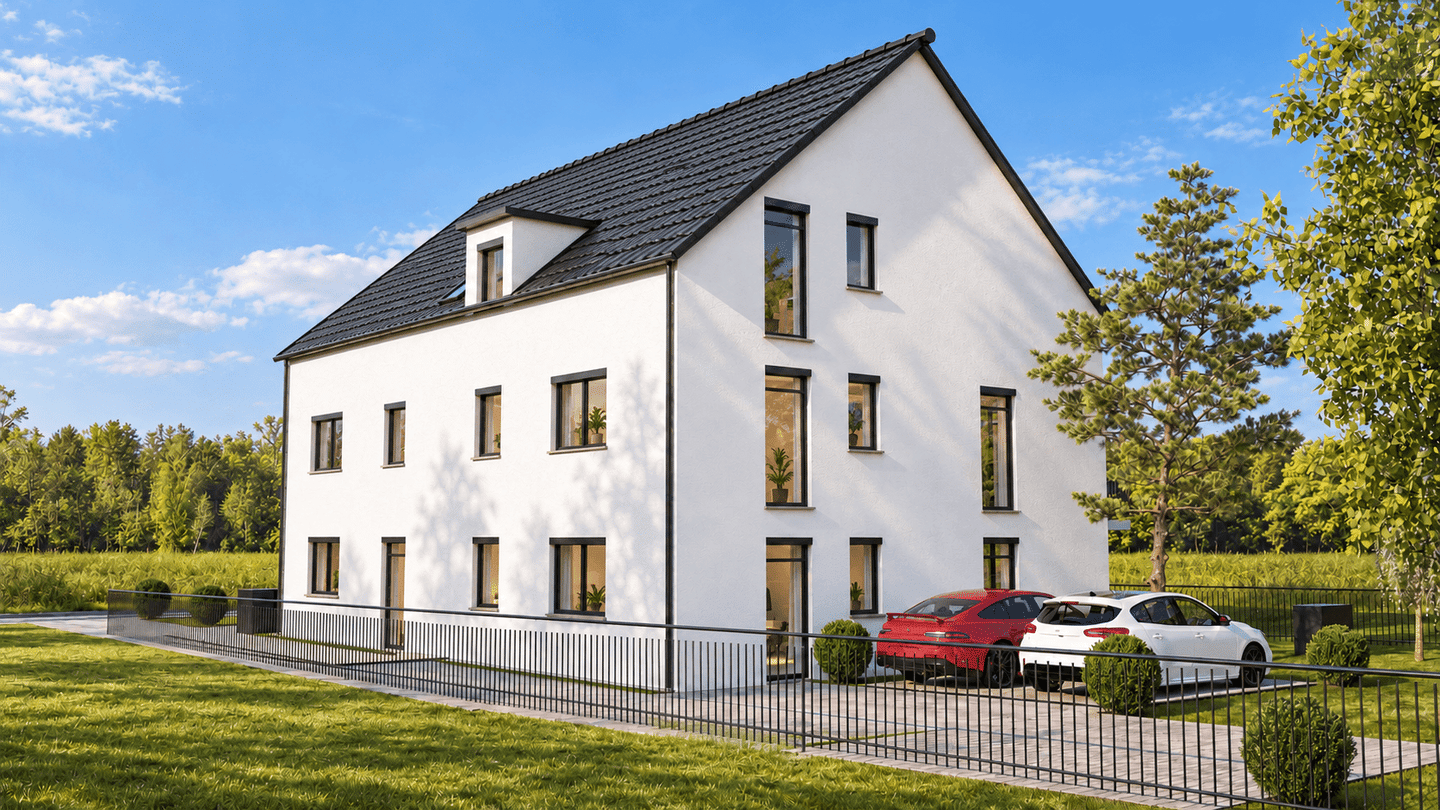
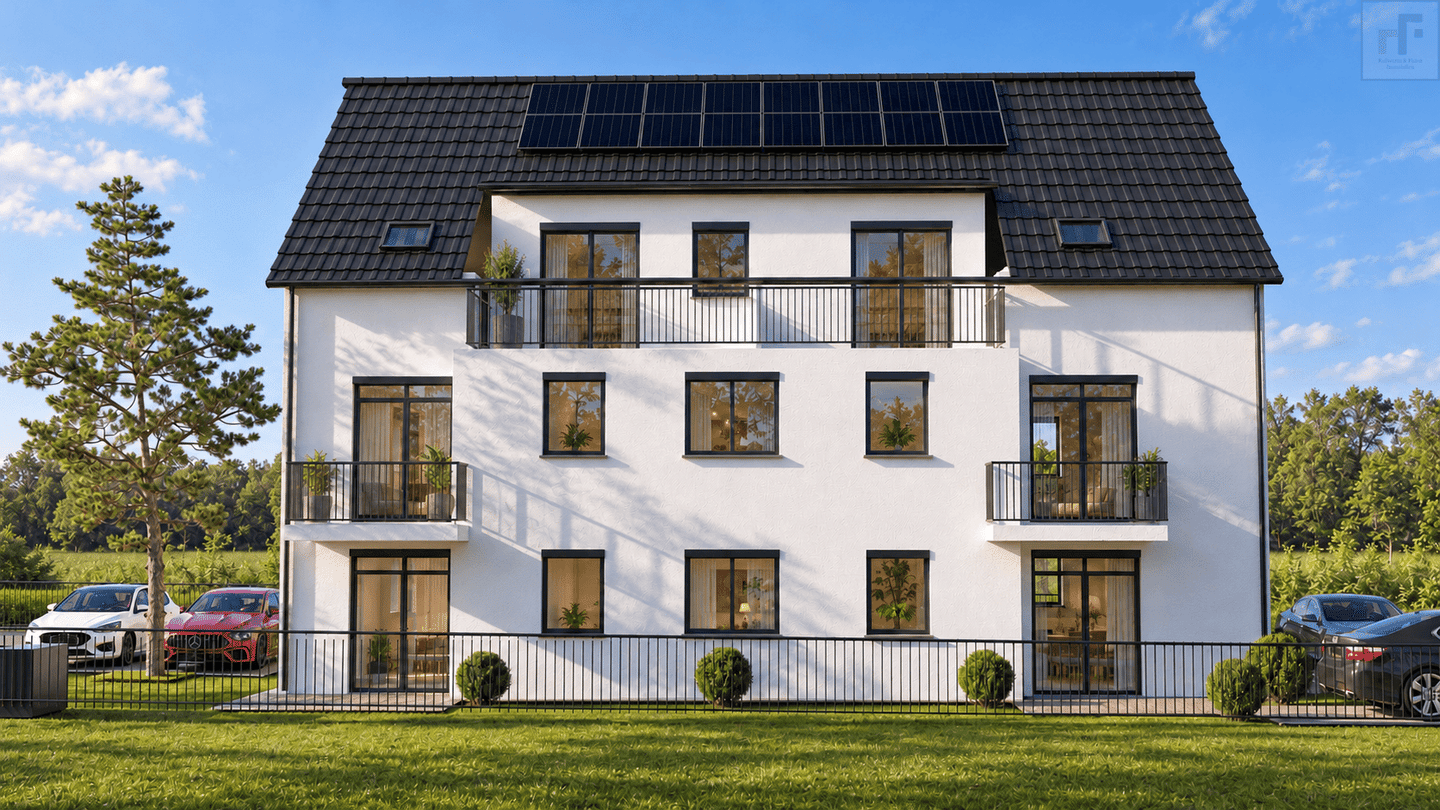
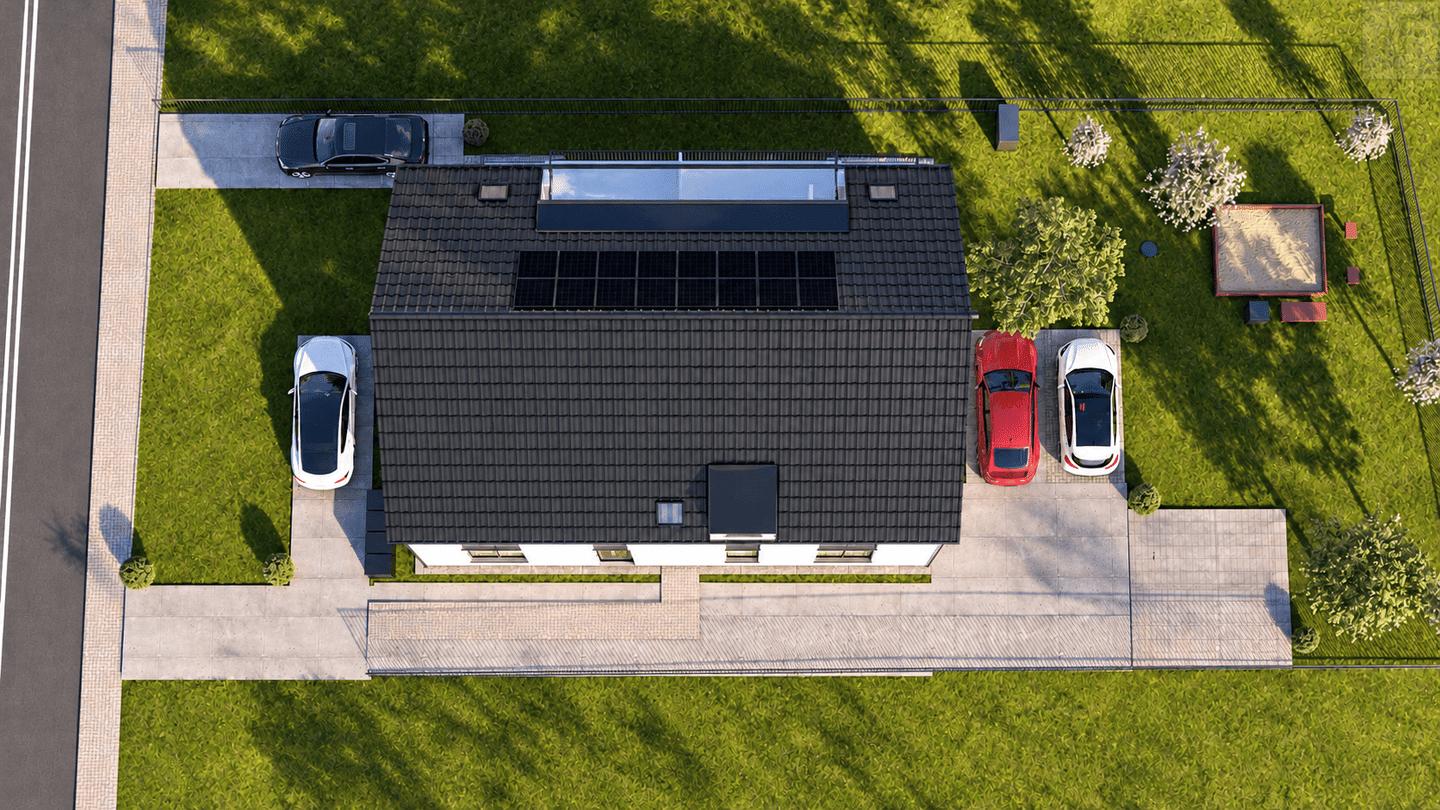
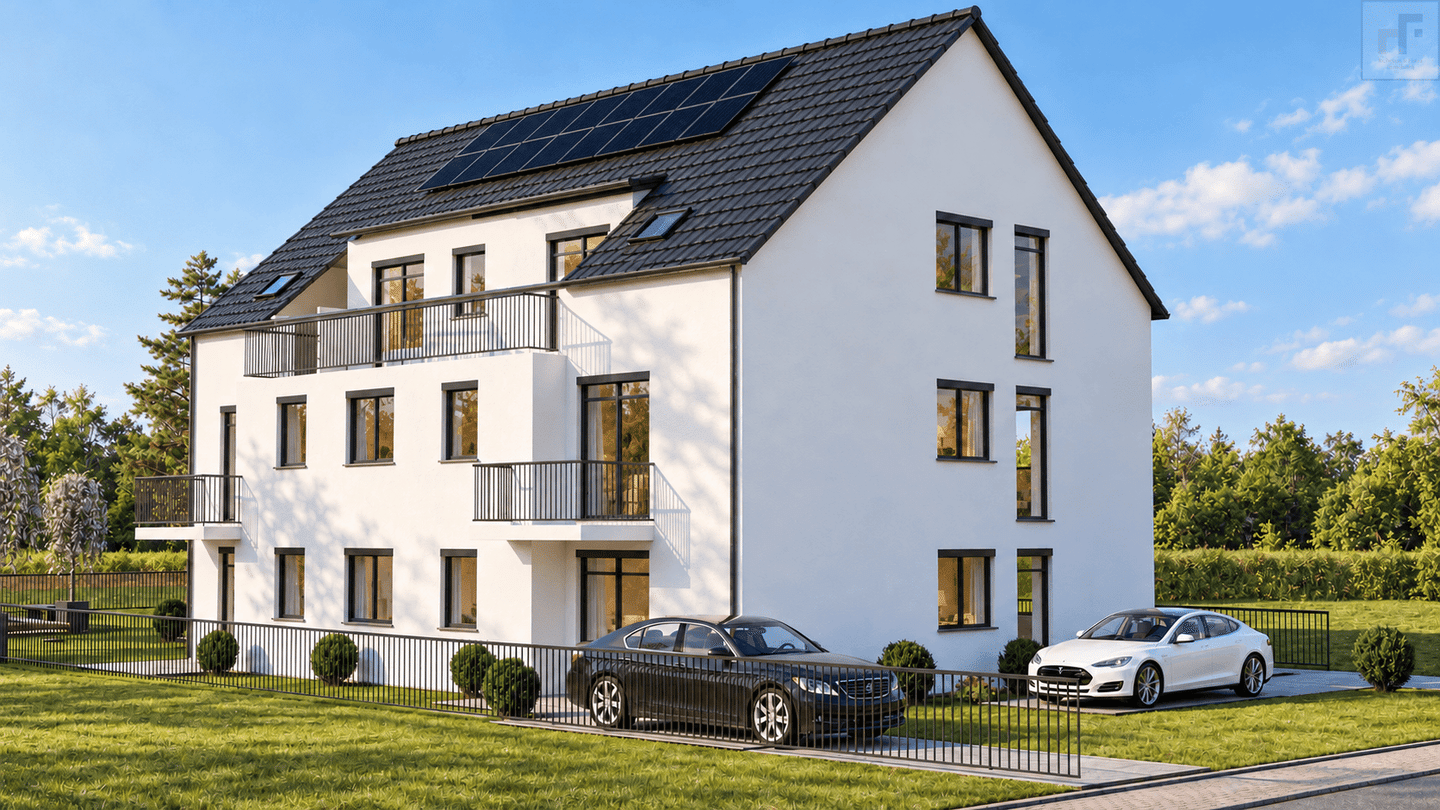
Mit einem offenen Wohnmittelpunkt und einem separaten Arbeitsbereich überzeugt diese Erdgeschosswohnung durch einen klar gegliederten Grundriss. Die Wohnung ist Teil eines neu entstehenden Mehrfamilienhauses mit lediglich sechs Einheiten in München. Sie bietet 67,55 m² Wohnfläche und einen terrasse gemäß der beigefügten Grundrissplanung.
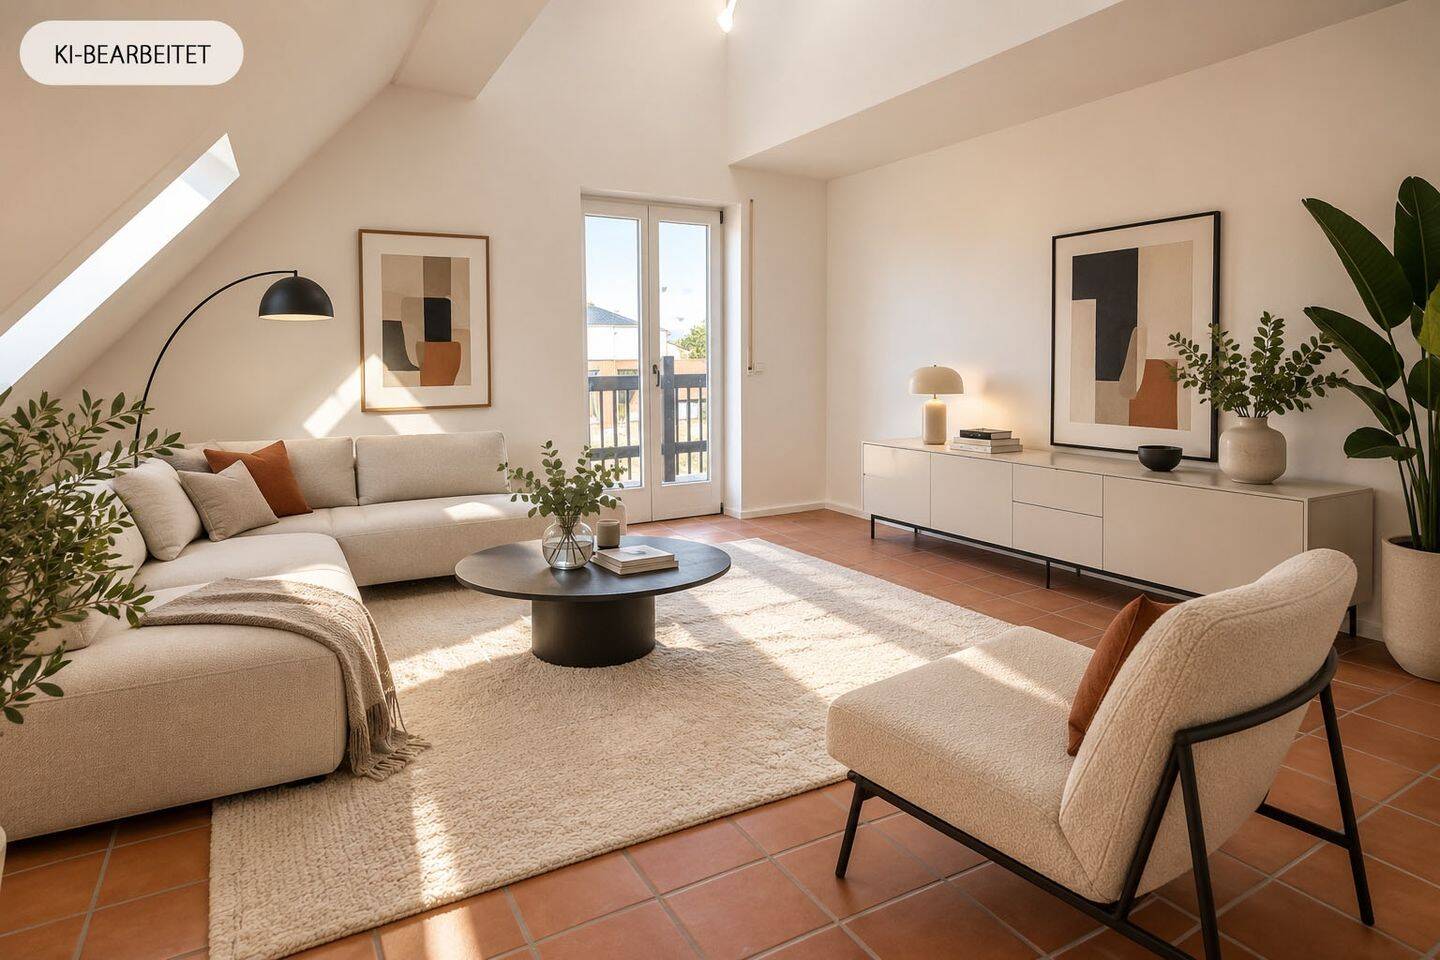
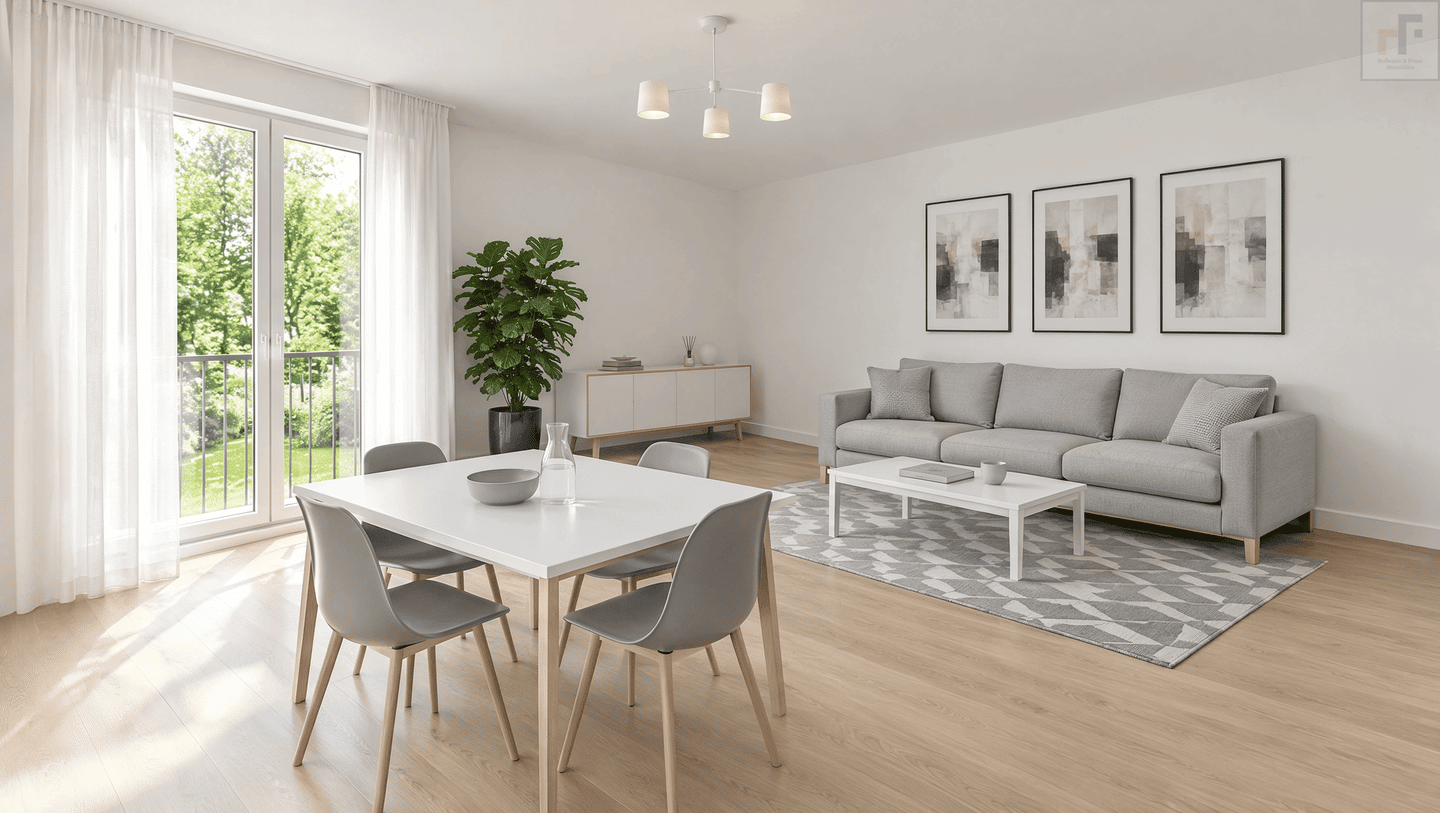
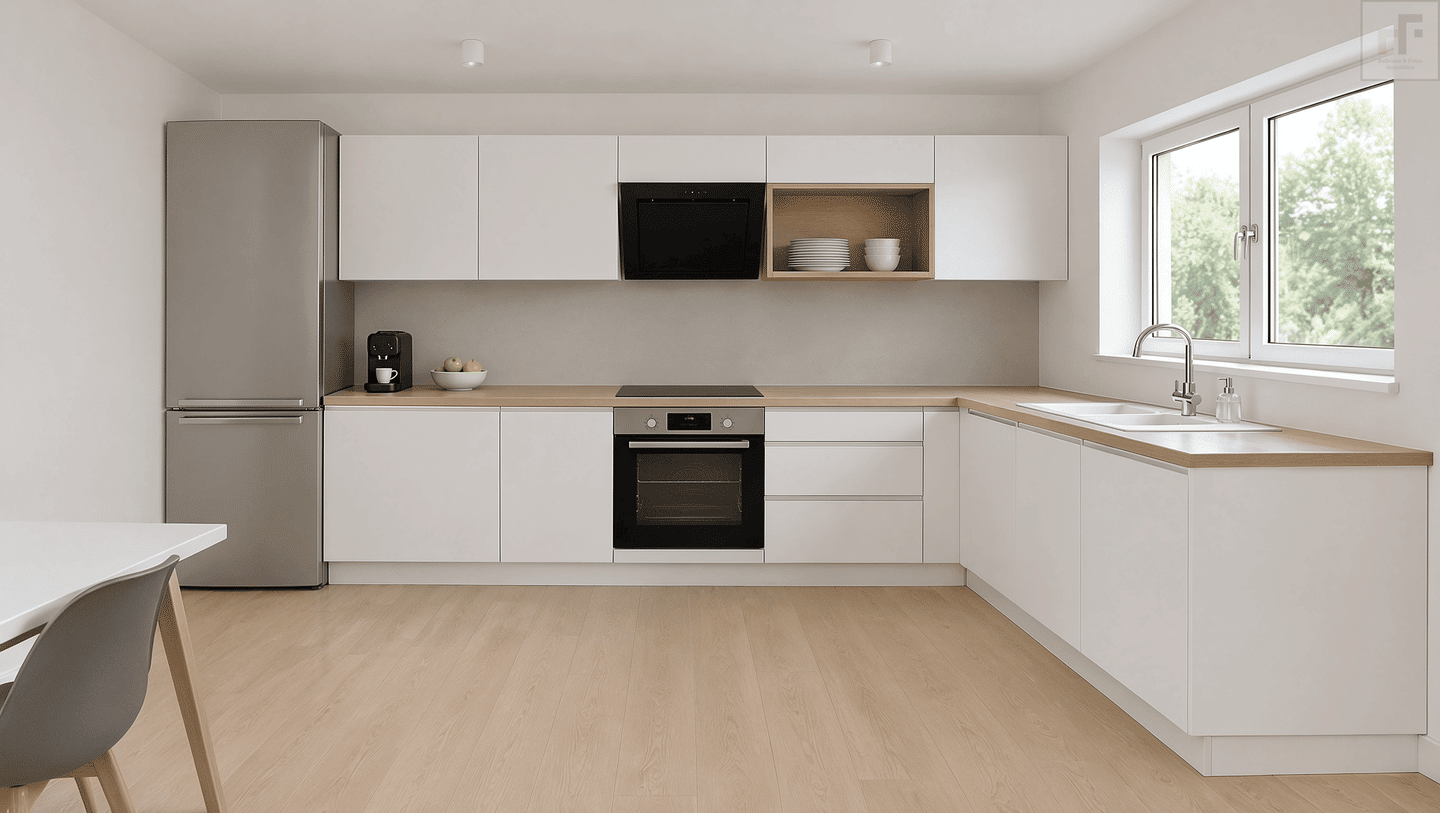
Der Wohn-, Ess- und Kochbereich mit rund 27,11 m² wird durch eine Terrasse ergänzt. Neben dem 14,15 m² großen Schlafzimmer steht ein weiterer, im Grundriss als Arbeiten ausgewiesener Raum mit 8,72 m² zur Verfügung. Der innenliegende Abstellraum erleichtert die Organisation im Alltag. Das zusätzliche Zimmer mit 8,72 m² ist in den Planunterlagen als „Arbeiten“ ausgewiesen; eine Nutzung als Schlaf- oder Gästezimmer richtet sich nach den tatsächlichen Gegebenheiten und zulässigen Nutzungen.
Das Konzept verbindet eine übersichtliche Hausgemeinschaft mit modernen Haustechnik- und Ausstattungsstandards. Geplant sind unter anderem Fußbodenheizung, kontrollierte Lüftung mit Wärmerückgewinnung und die Erschließung über einen Aufzug bis ins Dachgeschoss. Die Ausstattung kann im Rahmen der Baubeschreibung bemustert werden. Die Wohnung eignet sich besonders für Paare, kleine Haushalte und Menschen, die einen abgetrennten Homeoffice-Bereich schätzen. Die im Exposé ausgewiesene terrasse-Fläche ist ein Bestandteil der dortigen Wohnflächenaufstellung; die bauliche Grundfläche ist vor Veröffentlichung gesondert zu bestätigen.
ATTRAKTIVE STEUERVORTEILE FÜR KAPITALANLEGER – KfW 40 QNG & BIS ZU 10 % AfA
Das Neubauprojekt wird im energieeffizienten KfW-40-QNG-Standard errichtet. Nach der vorliegenden Kostenkalkulation wird die für die Sonderabschreibung nach § 7b EStG maßgebliche Baukostenobergrenze von 5.200 €/m² eingehalten.
Kapitalanleger können bei Vorliegen der gesetzlichen Voraussetzungen von zwei kombinierbaren Abschreibungsmöglichkeiten profitieren:
5 % degressive AfA gemäß § 7 Abs. 5a EStG – jährlich auf den jeweiligen Restbuchwert.
Zusätzlich bis zu 5 % Sonderabschreibung gemäß § 7b EStG – jährlich über vier Jahre auf die begünstigte Bemessungsgrundlage.
Damit ergeben sich attraktive steuerliche Abschreibungsmöglichkeiten bei langfristiger Vermietung.
Weitere Informationen zur steuerlichen Förderung, zur Baukostenberechnung und zu den Abschreibungsmöglichkeiten erhalten Sie gerne auf Anfrage per E-Mail.
Die Inanspruchnahme setzt die Erfüllung sämtlicher gesetzlicher Voraussetzungen einschließlich des erforderlichen QNG-Nachweises voraus. Die individuelle steuerliche Anerkennung ist durch einen Steuerberater zu prüfen.
Objektdaten
Energie
Ähnliche Angebote
Nichts Passendes dabei?
Richte deinen Suchagenten ein — wir melden dir neue passende Angebote automatisch per E-Mail, sobald sie online gehen.